CIC Banque en ligne & Compte

Captures d’écran
Détails
- Note
- 9.99K avis
- Version
- Varie selon l’appareil
- Développeur
- Euro Information
Analyse par Norviv
Gérer son argent depuis son téléphone demande surtout une chose : pouvoir consulter son compte sans perdre du temps, puis agir avec suffisamment de confiance pour un virement, une carte ou une demande de financement. Après avoir utilisé CIC Banque en ligne & Compte, je le vois comme une application financière assez complète, pensée pour les clients du CIC qui veulent réunir leurs opérations courantes, leur épargne, leurs crédits et leurs placements au même endroit. Elle est gratuite, classée dans la catégorie Finance et développée par Euro Information.
Son intérêt ne tient donc pas uniquement à la consultation du solde. L’application couvre la gestion du compte, la carte bancaire, le crédit, le prêt, l’épargne, la bourse et Wero. Cette largeur peut vraiment simplifier la vie d’une personne qui préfère piloter toute sa relation bancaire depuis un écran mobile plutôt que de jongler entre plusieurs services. En revanche, elle sera moins pertinente pour quelqu’un qui cherche seulement un outil de suivi budgétaire indépendant de sa banque.
Une application bancaire conçue pour aller vite dans les opérations courantes
Lorsqu’on ouvre une application bancaire, on ne cherche généralement pas une longue expérience de navigation. On veut vérifier un montant, retrouver une opération, contrôler un paiement ou lancer une action précise. Sur ce point, l’organisation attendue de CIC Banque en ligne & Compte est cohérente avec les habitudes d’un client bancaire : les besoins importants sont regroupés autour du compte, de la carte et des produits financiers.
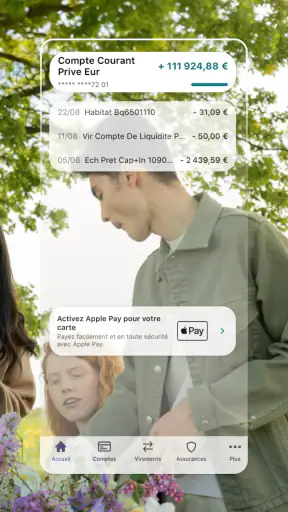
Je trouve cette approche plus utile qu’une interface qui mettrait en avant des graphiques décoratifs ou des conseils généraux avant les actions concrètes. Pour un usage quotidien, la valeur vient de la capacité à passer rapidement de la vue d’ensemble au détail d’une opération. C’est particulièrement pratique lorsqu’on veut vérifier un prélèvement, retrouver une dépense récente ou s’assurer qu’un paiement par carte a bien été pris en compte.
La vitesse perçue ne dépend toutefois pas seulement du temps d’ouverture. Une application peut sembler rapide tout en obligeant l’utilisateur à multiplier les écrans pour atteindre une fonction. Ici, le vrai critère est la clarté du parcours. Plus les rubriques sont lisibles, moins on hésite avant de toucher au mauvais menu, ce qui compte beaucoup lorsqu’on consulte son compte dans les transports, entre deux rendez-vous ou avec une connexion mobile moins confortable.
Le fait de réunir les services bancaires dans une même application apporte aussi un gain de contexte. Je peux passer d’une réflexion sur mon épargne à une vérification de carte sans changer d’outil. Pour une personne qui possède plusieurs produits au CIC, cette centralisation est probablement le principal avantage. Elle évite de traiter le compte courant comme un service isolé alors que les décisions financières sont souvent liées entre elles.
Un scénario quotidien où l’application devient vraiment pratique
Imaginez une dépense importante prévue en fin de mois. Avant de la régler, vous consultez votre compte, vérifiez les dernières opérations, contrôlez la carte utilisée et regardez si une somme attendue est bien arrivée. Si vous devez ensuite envoyer de l’argent, la présence de Wero dans le même environnement peut éviter de passer par une solution séparée. Ce n’est pas spectaculaire, mais c’est exactement le genre de séquence qui donne du sens à une application bancaire.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Le même principe fonctionne pour un achat inhabituel. Je préfère pouvoir contrôler immédiatement le compte, la carte et le mouvement associé plutôt que d’attendre de rentrer chez moi pour ouvrir un ordinateur. L’application est donc intéressante pour les personnes qui veulent prendre de petites décisions financières au fil de la journée, sans transformer chaque vérification en démarche administrative.
Je conseille malgré tout de ne pas confondre rapidité et précipitation. Une interface mobile facilite les actions, mais un virement ou une opération liée à un crédit mérite toujours une relecture attentive. Le téléphone est pratique pour agir vite, pas pour supprimer le besoin de vérifier le bénéficiaire, le montant ou le compte concerné.
Quand l’usage devient plus lourd
Les moments les plus exigeants sont ceux où l’on ne fait plus une seule action, mais une série de consultations. Par exemple, comparer plusieurs opérations, examiner son épargne, revenir à la carte puis consulter un produit de placement demande davantage de navigation qu’un simple contrôle de solde. La richesse des rubriques est un avantage, mais elle peut aussi donner une impression de densité aux utilisateurs qui préfèrent une application minimaliste.
La partie liée à la bourse mérite une attente réaliste. Une application bancaire peut être pratique pour consulter et gérer une relation existante, mais elle ne remplace pas forcément une plateforme spécialisée pour quelqu’un qui suit les marchés de manière intensive. Les investisseurs actifs recherchent souvent une lecture très détaillée, une recherche rapide et des outils dédiés. Pour une gestion intégrée à la banque, CIC Banque en ligne & Compte paraît plus logique ; pour une analyse poussée, une solution spécialisée peut être plus confortable.
La même nuance vaut pour les crédits et les prêts. L’accès mobile est utile pour suivre ses produits et avancer dans une démarche, mais une décision financière importante demande parfois du temps, des documents et une lecture posée. Je trouve l’application adaptée au suivi et aux premières étapes, moins à l’idée de tout décider rapidement entre deux notifications.
Stabilité et confiance dans les tâches sensibles
Dans une application financière, la stabilité compte davantage que les effets visuels. On attend surtout que les informations restent compréhensibles, que les écrans ne donnent pas une impression confuse et que l’on puisse reprendre une démarche sans se demander si elle a été enregistrée. Cette exigence est encore plus forte pour les opérations de carte, les virements, l’épargne ou les demandes de prêt.
Mon conseil est simple : après une action importante, prenez l’habitude de vérifier son état dans l’historique ou dans la rubrique concernée, plutôt que de vous fier uniquement à un écran de confirmation. Cette méthode ne concerne pas seulement cette application ; elle constitue une bonne pratique avec n’importe quel service bancaire mobile. Elle permet de distinguer une opération réellement prise en compte d’une simple étape de navigation interrompue.
La présence de Wero peut également modifier les habitudes. Les transferts entre particuliers sont souvent associés à une action rapide, mais le bon réflexe reste de confirmer le destinataire avant validation. La facilité d’utilisation est appréciable, tandis que la rapidité impose davantage de vigilance. C’est un compromis normal pour ce type de service.
Je ne choisirais pas une application bancaire uniquement sur son apparence. La confiance se construit surtout avec la possibilité de retrouver ses informations, de comprendre ses opérations et de revenir à un service précis sans se perdre. Sur ce terrain, l’intérêt de CIC Banque en ligne & Compte vient de son périmètre : elle accompagne plusieurs aspects de la relation avec le CIC au lieu de se limiter à une simple vision du compte.
Les limites liées au téléphone et au contexte d’utilisation
Un écran mobile reste moins confortable qu’un ordinateur pour examiner beaucoup d’informations. Lire plusieurs mouvements, comparer des placements ou parcourir les éléments d’un dossier de crédit peut devenir fatigant, surtout si l’on est pressé. Pour une consultation courte, le téléphone est clairement le support le plus pratique ; pour une analyse financière complète, je préfère parfois prendre plus de temps sur un écran plus grand.
Les contraintes viennent aussi de l’environnement. Dans une zone où la connexion est instable, dans un lieu très fréquenté ou avec une batterie faible, une opération sensible n’est pas le meilleur choix. Je recommande de réserver les actions importantes à un moment calme, avec suffisamment de temps pour vérifier les détails. L’application peut faciliter l’accès, mais elle ne peut pas rendre confortable une situation qui ne l’est pas déjà.
La consommation de ressources est également à considérer avec bon sens. Une application qui regroupe compte, carte, crédit, prêt, épargne, bourse et Wero doit afficher davantage d’informations qu’un simple outil de solde. Sur un appareil ancien ou peu disponible en stockage, l’expérience générale peut sembler moins fluide que sur un téléphone récent. Je ne transformerais pas cela en défaut systématique : c’est surtout un compromis entre richesse fonctionnelle et simplicité.
Pour préserver une utilisation agréable, je conseille de maintenir son téléphone dans un état raisonnable, de fermer les applications inutiles lorsqu’une opération demande toute son attention et d’éviter les manipulations financières lorsque l’on est distrait. Ce sont des gestes simples, mais ils réduisent les risques de confusion et rendent les parcours plus sereins.
Que faire si une démarche est interrompue ?
La récupération après une interruption est un point souvent négligé dans les applications bancaires. Si l’écran se ferme, si la connexion devient mauvaise ou si vous quittez volontairement l’application, ne recommencez pas immédiatement une opération sensible. Commencez par consulter l’historique ou la rubrique correspondante afin de vérifier si elle apparaît déjà. Cette précaution est particulièrement importante pour éviter de répéter un virement ou une demande.
Pour une action en plusieurs étapes, je préfère préparer les informations avant de commencer : bénéficiaire, montant, motif ou documents nécessaires selon la démarche. Cela limite les allers-retours et réduit la probabilité de perdre le fil. L’application est plus agréable lorsqu’on l’utilise comme un outil de gestion préparée, plutôt que comme un espace où l’on improvise une opération financière complexe.
Cette logique vaut aussi pour la carte. Si vous consultez une opération après un achat, regardez le détail disponible et comparez-le avec votre reçu ou votre souvenir de paiement. Une vérification régulière permet de repérer plus vite une anomalie et évite d’attendre que plusieurs dépenses s’accumulent avant de réagir.
Pour quels utilisateurs le choix est-il pertinent ?
Je recommande surtout cette application aux clients du CIC qui veulent gérer plusieurs produits depuis leur téléphone. Elle peut convenir à une personne qui consulte régulièrement son compte, utilise une carte, suit une épargne, envisage un prêt ou souhaite accéder à ses placements sans séparer chaque besoin. Le fait qu’elle soit gratuite et accessible à un public PEGI 3 la rend facile à considérer comme outil bancaire général, sans positionnement réservé à un profil financier particulier.
Elle est aussi intéressante pour ceux qui apprécient une relation bancaire centralisée. Au lieu d’utiliser une application pour le compte, une autre pour les transferts entre proches et un espace distinct pour certains produits, l’utilisateur retrouve ces usages dans le même univers. Cette continuité peut faire gagner du temps, surtout quand les opérations quotidiennes et les décisions à plus long terme se répondent.
En revanche, je serais plus réservé pour une personne qui n’est pas cliente du CIC et cherche une application indépendante pour agréger plusieurs banques. Le positionnement de CIC Banque en ligne & Compte est celui d’un accès mobile à une relation bancaire précise, pas celui d’un tableau de bord universel. De même, quelqu’un qui veut uniquement catégoriser ses dépenses ou construire un budget très détaillé trouvera peut-être plus de souplesse dans une application spécialisée.
Les utilisateurs très actifs en bourse doivent également clarifier leur priorité. Si l’objectif est de garder ses services bancaires et ses placements dans un même endroit, l’approche est cohérente. Si l’objectif principal est l’analyse fréquente des marchés, la comparaison de nombreuses données ou une expérience conçue autour du trading, une plateforme dédiée sera probablement plus adaptée.
Une place solide face aux alternatives habituelles
Par rapport à l’application mobile classique d’une banque, CIC Banque en ligne & Compte se distingue surtout par l’étendue des sujets réunis : compte, carte, crédit, prêt, épargne, bourse et Wero. Une application bancaire plus limitée peut paraître plus légère, mais elle obligera parfois à passer par un autre canal pour un besoin financier précis. Ici, la centralisation prend le dessus sur le minimalisme.
Face aux applications de paiement entre particuliers, Wero apporte une intégration plus naturelle pour quelqu’un qui veut rester dans l’environnement de sa banque. Les applications spécialisées peuvent sembler plus directes pour un usage unique, tandis que celle-ci offre une continuité avec le compte et les autres produits. Le meilleur choix dépend donc de la fréquence : pour un transfert occasionnel lié à sa banque, l’intégration est un avantage ; pour un usage exclusivement centré sur les paiements, une interface plus spécialisée peut sembler plus immédiate.
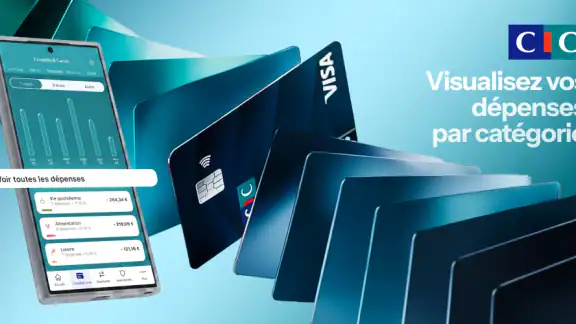
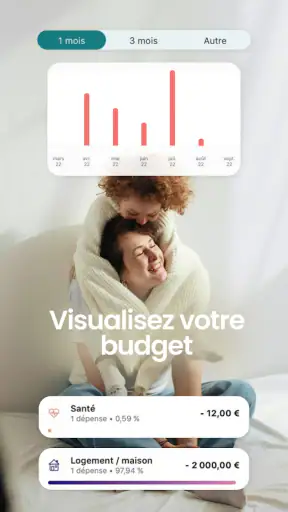
Face aux outils de budget indépendants, l’application ne joue pas exactement le même rôle. Un outil budgétaire peut être meilleur pour visualiser des catégories, fixer des objectifs ou regrouper plusieurs établissements. CIC Banque en ligne & Compte est plus pertinente pour agir sur sa relation bancaire réelle. Je la vois comme un centre de gestion, pas comme un carnet de budget universel.
Mon verdict après une utilisation régulière
Avec un million d’installations ou davantage, une note moyenne de 4,7 fondée sur environ 46 000 évaluations et près de 10 000 avis, CIC Banque en ligne & Compte bénéficie d’une présence déjà bien établie auprès des utilisateurs. Ces chiffres ne remplacent pas l’expérience personnelle, mais ils montrent que l’application répond à un besoin concret pour un public important.
Ce que je retiens surtout, c’est son équilibre entre accès rapide aux opérations courantes et couverture de services plus larges. Elle n’est pas forcément le meilleur outil pour établir un budget très sophistiqué, analyser les marchés de façon intensive ou gérer plusieurs banques dans une seule interface. En revanche, pour un client du CIC qui veut consulter son compte, suivre sa carte, retrouver son épargne, gérer un crédit ou utiliser Wero sans multiplier les espaces, elle a une vraie logique.
Mon conseil final est de l’utiliser avec une organisation simple : réserver les contrôles rapides aux moments de mobilité, garder les démarches complexes pour un moment calme et vérifier systématiquement l’état d’une opération après une interruption. Cette discipline permet de profiter de la commodité du mobile sans perdre la prudence nécessaire en finance. Gratuite, développée par Euro Information et disponible depuis le 28 juin 2010, l’application s’adresse avant tout à ceux qui veulent une gestion bancaire centralisée, pratique et suffisamment large pour accompagner les besoins du quotidien.
Foire aux questions
01Qu’est-ce que l’application CIC Banque en ligne & Compte permet de faire ?
L’application CIC Banque en ligne & Compte permet de gérer ses produits bancaires depuis un smartphone ou une tablette. Après connexion, vous pouvez consulter vos soldes, visualiser les opérations récentes, effectuer des virements, gérer vos bénéficiaires, télécharger des relevés et suivre vos cartes. Elle propose également des outils de contact avec votre conseiller et des services pratiques pour piloter vos comptes au quotidien.
02L’application CIC Banque en ligne & Compte est-elle sécurisée ?
La sécurité repose notamment sur l’identification personnelle, la validation renforcée de certaines opérations et les dispositifs d’authentification proposés par le CIC. Il est recommandé d’installer l’application uniquement depuis les boutiques officielles, de maintenir le système à jour et de ne jamais communiquer ses codes. En cas de téléphone perdu ou d’activité inhabituelle, contactez rapidement votre agence ou le service client.
03Peut-on effectuer des virements et gérer les bénéficiaires depuis l’application ?
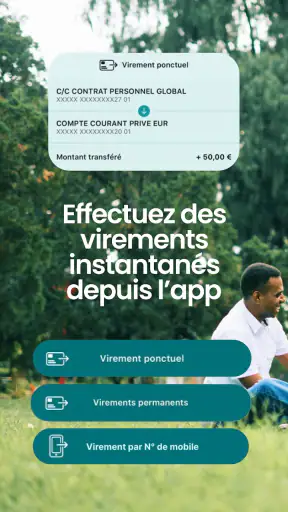
Oui, l’application permet généralement de réaliser des virements entre ses comptes et vers des bénéficiaires enregistrés, selon les produits détenus et les autorisations associées. La gestion d’un nouveau bénéficiaire peut nécessiter une étape de confirmation supplémentaire pour protéger votre compte. Avant de valider, vérifiez attentivement le montant, le compte destinataire et la date d’exécution du virement.
04Peut-on consulter ses relevés, ses dépenses et ses informations de carte bancaire ?
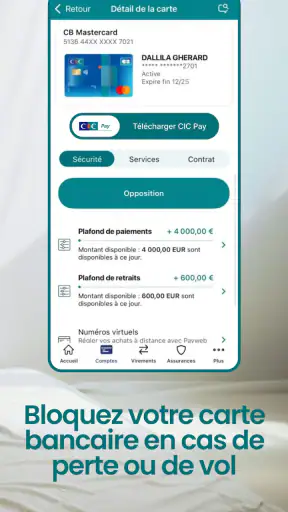
L’application offre des fonctions de suivi permettant de consulter les mouvements du compte, les relevés disponibles et les informations liées aux cartes bancaires. Selon votre contrat, vous pouvez également suivre les paiements, vérifier les plafonds, signaler une carte perdue ou accéder aux options de blocage temporaire. Les fonctionnalités exactes peuvent varier selon votre profil et les services souscrits au CIC.
05L’application CIC Banque en ligne & Compte est-elle gratuite et compatible avec tous les appareils ?
Le téléchargement de l’application est généralement gratuit, mais l’accès aux services dépend de la détention d’un compte CIC et de l’activation des services de banque à distance. Des frais peuvent éventuellement s’appliquer à certaines opérations selon votre convention bancaire et votre opérateur mobile. Avant l’installation, vérifiez la version minimale d’Android ou d’iOS requise ainsi que l’espace disponible sur votre appareil.


